Gen Z di Tengah Tekanan Ekonomi, Akademisi UMS Tekankan Pentingnya Strategi Finansial
- account_circle Fika
- calendar_month Selasa, 10 Nov 2026
- visibility 18
- comment 0 komentar
- print Cetak
Strategi Finansial di Tengah Tantangan Ekonomi
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
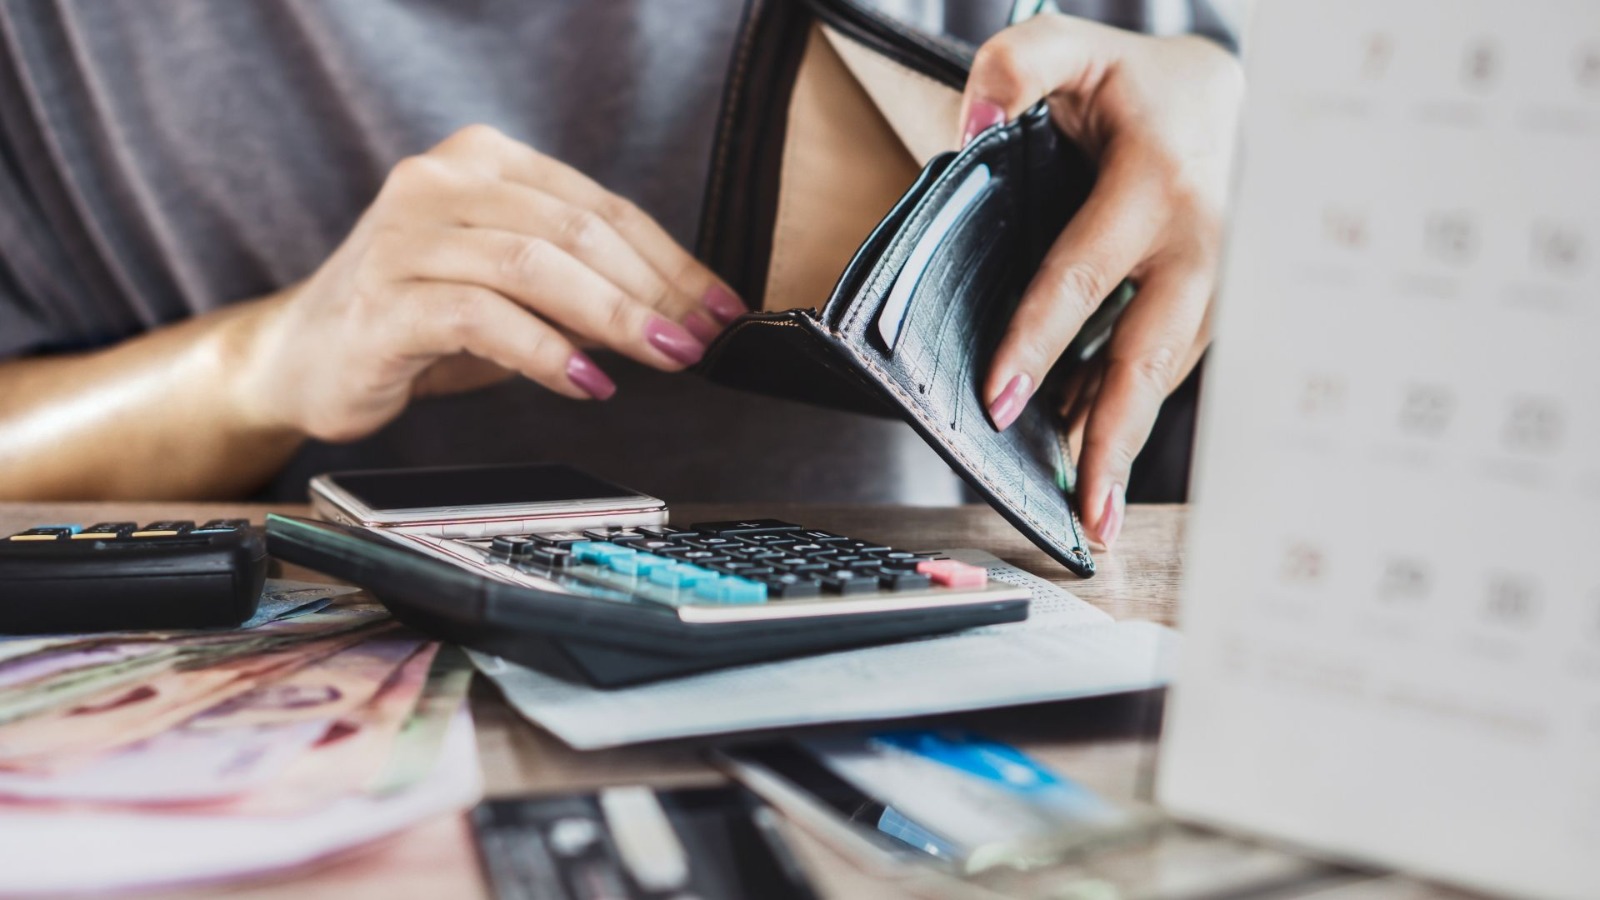
SURAKARTA – Tekanan ekonomi, kenaikan harga kebutuhan hidup, dan terbatasnya akses kepemilikan rumah menjadi tantangan finansial yang dihadapi Generasi Z (Gen Z). Kondisi tersebut membuat perilaku konsumsi anak muda kerap dipandang sebagai pemborosan, meskipun persoalan yang dihadapi tidak sesederhana pola pengeluaran.
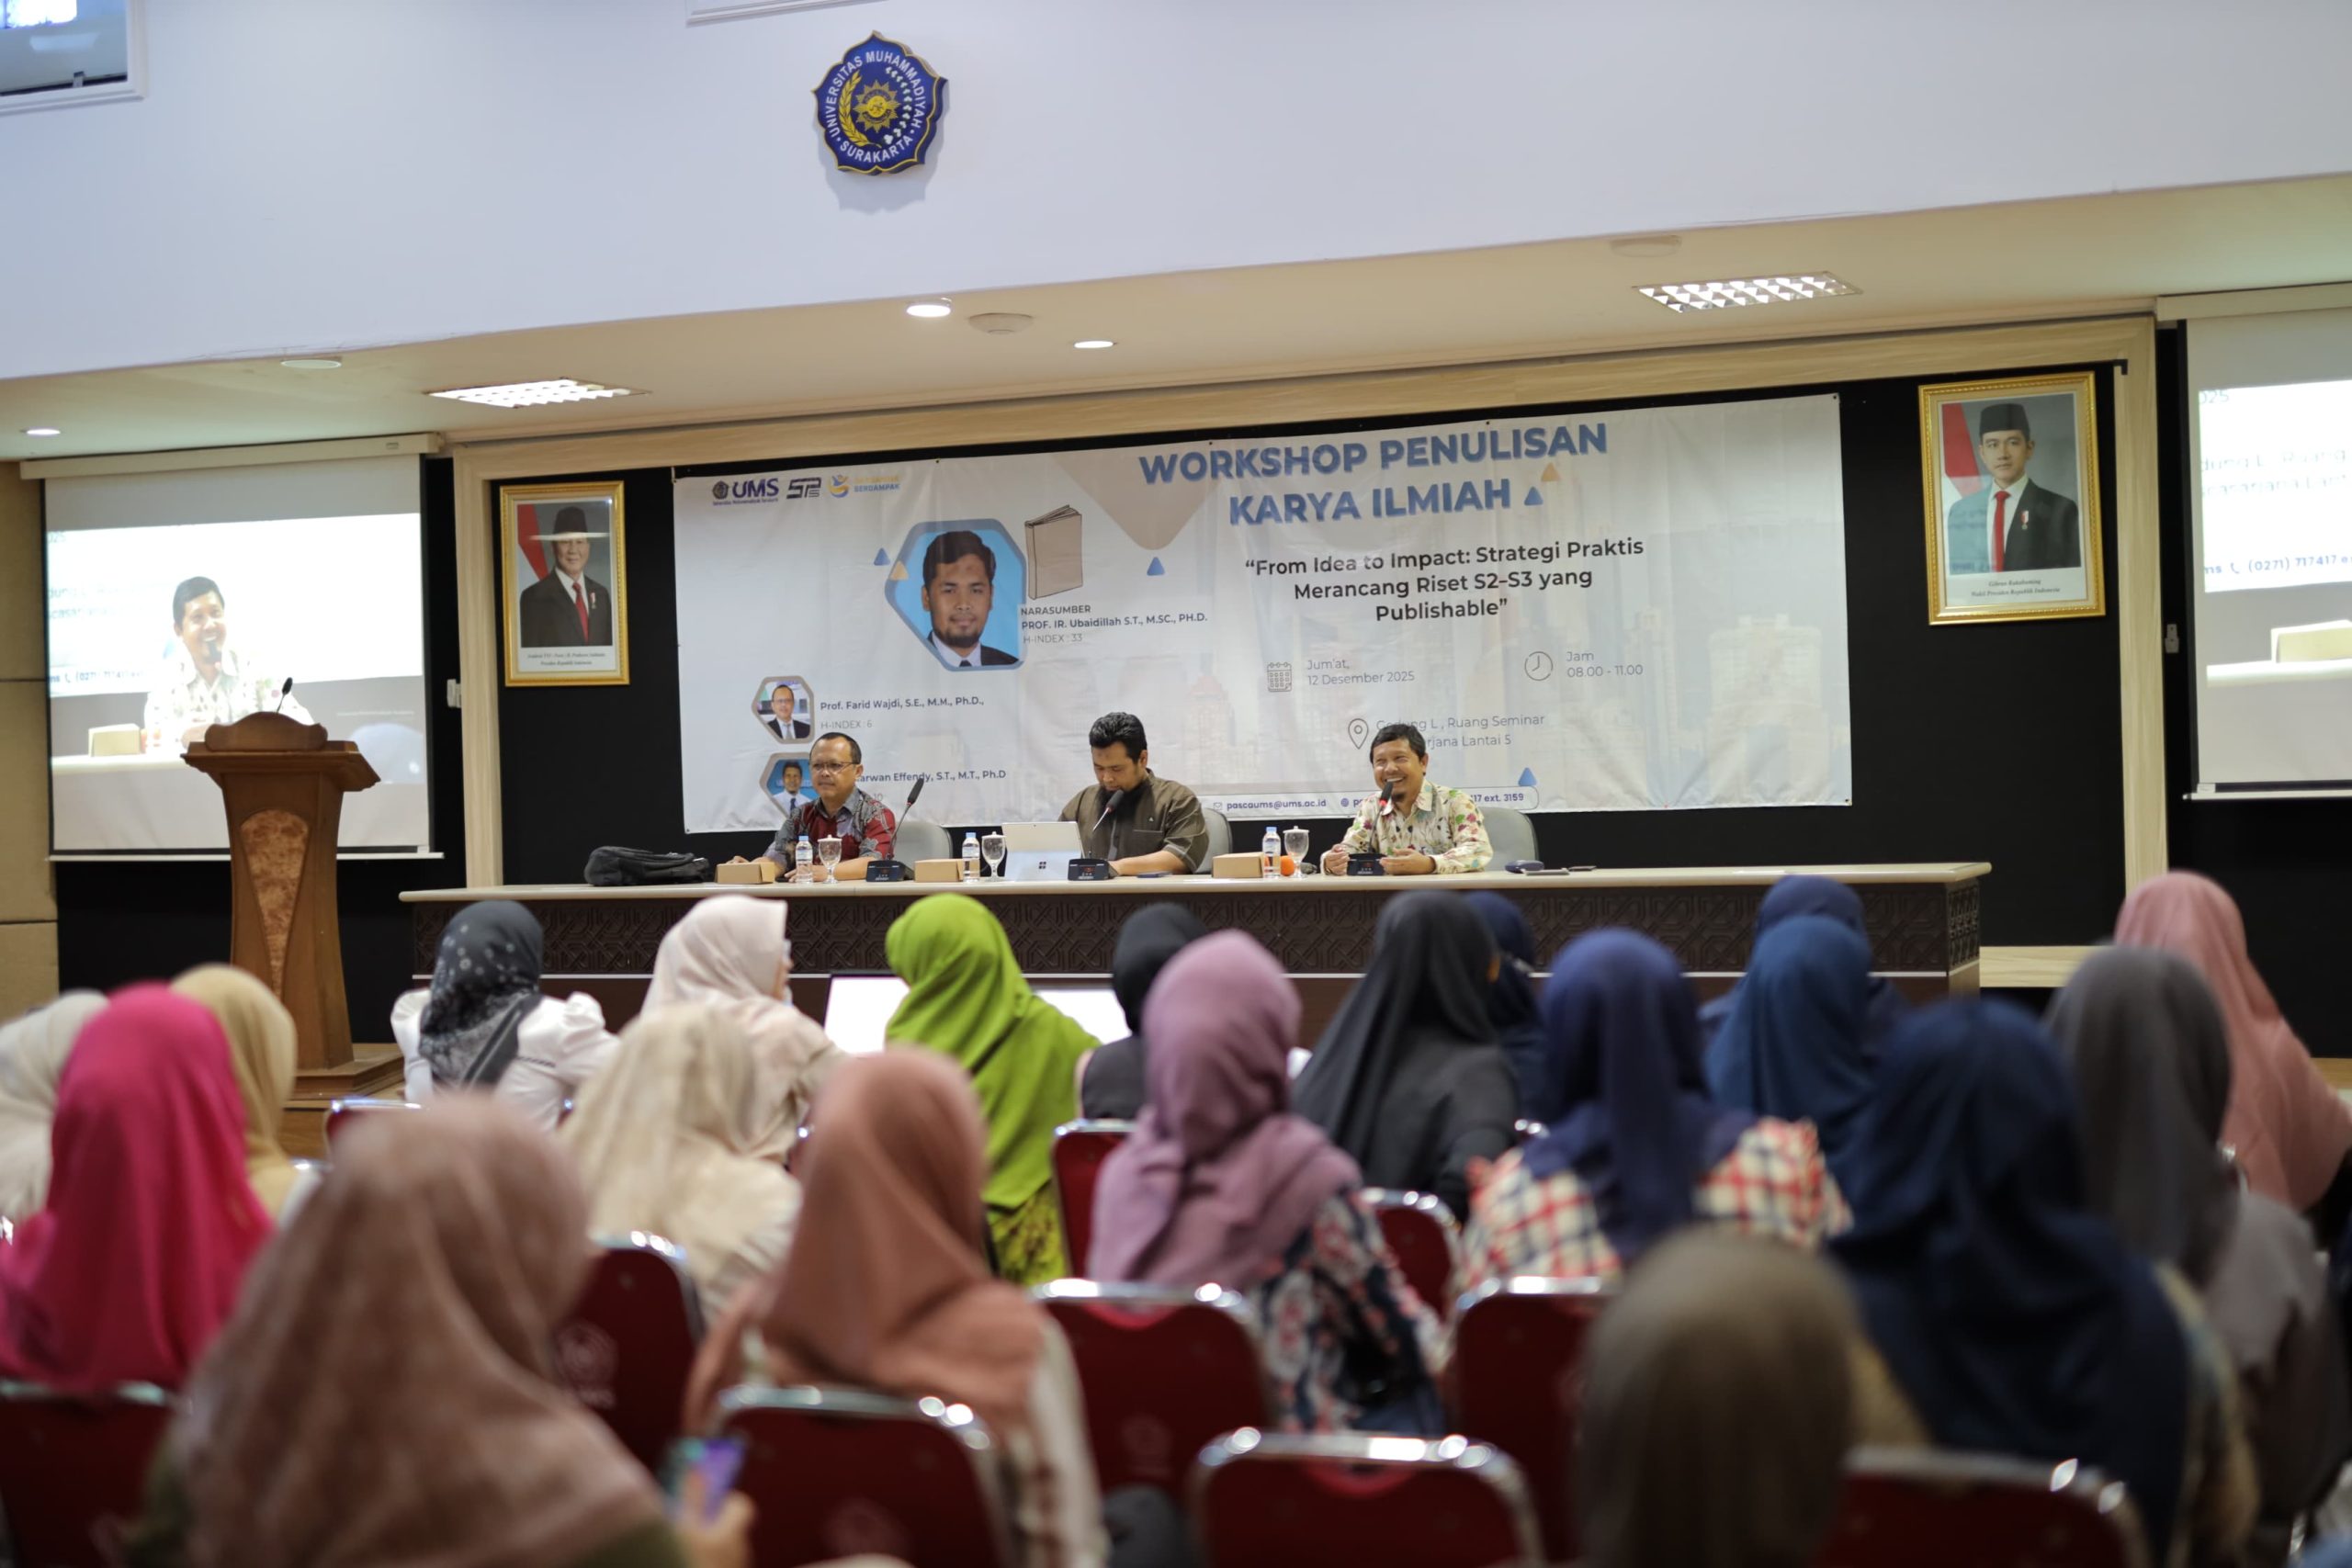
Akademisi Program Studi Manajemen Fakultas Ekonomi dan Bisnis (FEB) Universitas Muhammadiyah Surakarta (UMS) ums.ac.id, Muhammad Randhy Kurniawan, SE., MBA., menjelaskan bahwa Gen Z menghadapi tekanan ekonomi yang berbeda dibandingkan generasi sebelumnya. Pendapatan pada awal karier yang relatif terbatas harus berhadapan dengan kenaikan biaya hidup.
Menurutnya, fenomena tersebut perlu dipahami dengan melihat kesenjangan antara kenaikkan harga barang dan perkembangan pendapatan. Ia mengungkapkan, tekanan ekonomi salah satunya akumulasi inflasi Indonesia sejak 2013 hingga sekarang mencapai sekitar 32 persen. Sementara itu, kenaikan gaji pekerja pada awal karier cenderung belum mampu mengimbangi kenaikan biaya hidup.
“Tidak apple-to-apple ketika kita membandingkan gaji Rp3 juta dengan biaya hidup mereka yang saat ini semakin naik,” jelasnya, Senin, (9/11/2026).
Kondisi tersebut turut memengaruhi kemampuan Gen Z dalam merencanakan masa depan, termasuk memiliki rumah melalui skema Kredit Pemilikan Rumah (KPR). Randhy menyebut terdapat dua persoalan mendasar, yakni kesenjangan harga rumah dan aspek kelayakan perbankan (bankability).
Persyaratan administrasi perbankan, seperti slip gaji dan kepastian penghasilan, menjadi tantangan tersendiri bagi anak muda (gen-Z) yang bekerja secara informal maupun freelance. Akibatnya, meskipun memiliki kemampuan untuk membayar cicilan, tidak semua Gen Z dapat memenuhi persyaratan pengajuan KPR.
Di sisi lain, muncul fenomena doom spending, yakni kecenderungan membelanjakan uang untuk memperoleh kesenangan atau kepuasan sesaat di tengah ketidakpastian ekonomi. Fenomena ini dapat terlihat dari kebiasaan menghabiskan uang untuk nongkrong, menikmati hiburan, hingga membeli barang sebagai bentuk self-reward.
Randhy menilai, perilaku tersebut menjadi salah satu pelarian ketika anak muda merasa sulit mencapai tujuan finansial jangka panjang, seperti memiliki rumah atau membangun kehidupan yang lebih mapan.
“Bukan boros, karena memang eranya sekarang saat ini. Tekanan inflasi tidak bisa dibandingkan dengan kondisi ekonomi sebelumnya. Namun, kalau Gen Z memiliki strategi perencanaan finansial, mereka tetap bisa merencanakan kepemilikan rumah,” ungkapnya.
Menghadapi tantangan tersebut, Randhy menekankan pentingnya perubahan strategi pengelolaan keuangan. Menurutnya, Gen Z perlu membangun kebiasaan finansial yang tidak hanya berorientasi pada kebutuhan konsumsi sehari-hari, tetapi juga mempersiapkan ketahanan ekonomi pada masa mendatang.
Ia menawarkan tiga prioritas dalam mengalokasikan pendapatan. Pertama, menyediakan dana darurat dengan alokasi yang terencana. Kedua, menyisihkan pendapatan untuk investasi pada instrumen atau aset yang likuid sehingga relatif mudah dicairkan ketika dibutuhkan. Ketiga, mengalokasikan sisa pendapatan untuk memenuhi kebutuhan sehari-hari.
Selain itu, terdapat beberapa langkah praktis yang dapat diterapkan Gen Z, mulai dari membiasakan diri menabung meskipun dalam jumlah kecil, menetapkan tujuan keuangan yang jelas, hingga mengurangi utang untuk kebutuhan konsumtif.
Randhy juga mengingatkan anak muda agar lebih kritis dalam menerima rekomendasi finansial dari influencer di media sosial, seperti TikTok dan Instagram. Informasi mengenai investasi maupun pengelolaan keuangan perlu diverifikasi dan disesuaikan dengan kondisi serta kemampuan masing-masing.
Lebih jauh, ia mendorong Gen Z untuk mendefinisikan ulang kesuksesan finansial. Kepemilikan rumah dan mobil tidak harus menjadi satu-satunya ukuran keberhasilan. Kemampuan menyusun perencanaan keuangan yang realistis dan berkelanjutan justru menjadi fondasi penting.
“Paling tidak, mereka mempunyai perencanaan finansial yang tepat, baik, dan benar. Mereka harus mempunyai plan lima sampai sepuluh tahun ke depan, bahkan 20 tahun ke depan. Jangan hanya berpikir satu atau dua tahun ke depan,” tuturnya.
Ia berharap Gen Z mulai mengubah strategi finansial agar tidak terjebak dalam pola konsumsi jangka pendek. Dengan membangun dana darurat, investasi, dan perencanaan keuangan yang terarah, anak muda tetap memiliki peluang untuk mencapai tujuan finansial meskipun berada di tengah tekanan ekonomi yang semakin kompleks.
- Penulis: Fika
- Editor: Gandi