Digitalisasi Pajak Terus Digenjot Pemerintah, Pakar UMS Ingatkan Risiko Chilling Effect
- account_circle Muhammad Faisal Dwi Rifqi
- calendar_month 1 jam yang lalu
- visibility 8
- comment 0 komentar
- print Cetak
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
KABARMUH.ID, SURAKARTA – Pemerintah berupaya memperluas optimalisasi penerimaan negara dan memperkuat tax ratio melalui pemungutan pajak dari sektor digital dengan melibatkan bank dan perusahaan teknologi finansial (fintech). Namun, muncul kekhawatiran di tengah masyarakat bahwa apakah transaksi QRIS, transfer bank, hingga pengisian saldo dompet digital ikut dikenai Pajak Pertambahan Nilai (PPN).
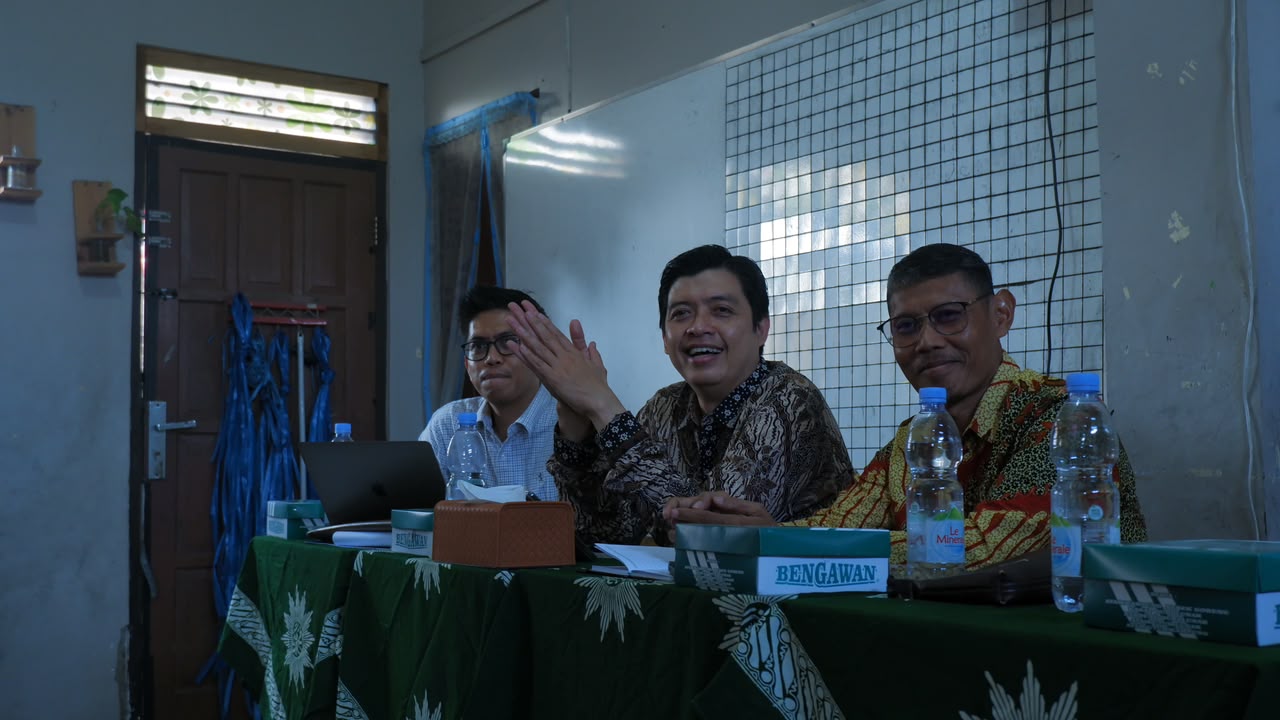
Guru Besar Bidang Akuntansi Universitas Muhammadiyah Surakarta (UMS) ums.ac.id, Prof. Dr. Zulfikar, S.E., M.Si., menjelaskan pemungutan PPN atas transaksi digital luar negeri menggunakan prinsip destinasi (Destination Principle). Artinya, pajak dikenakan di negara tempat barang atau jasa dikonsumsi. Dalam konteks Indonesia, pemanfaatan produk dan layanan digital dari luar negeri oleh konsumen di Indonesia menjadi objek pemungutan PPN.
Mekanisme tersebut berkaitan dengan PPN Perdagangan Melalui Sistem Elektronik (PMSE). Pemerintah menunjuk entitas platform digital luar negeri, seperti Netflix, Spotify, Google, dan marketplace asing yang memenuhi kriteria nilai transaksi serta jumlah traffic tertentu sebagai pemungut PPN. Ketentuan ini sebagaimana diatur dalam Pasal 32A Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP), serta PMK Nomor 60/PMK.03/2020 jo. PMK Nomor 68/PMK.03/2022.
“Media pembayaran seperti QRIS, transfer antar bank, saldo dompet digital (ShopeePay, GoPay, OVO), atau kartu kredit dan debit bukanlah objek PPN. Semuanya murni sebagai pengganti uang tunai (medium of exchange),” jelas Zulfikar, Kamis (5/11/2026).
Ia menegaskan, media pembayaran harus dibedakan dari jasa yang diberikan penyedia layanan pembayaran. Biaya layanan finansial yang ditarik bank atau fintech kepada pedagang, seperti Merchant Discount Rate (MDR), merupakan jasa yang memiliki perlakuan pajak tersendiri. Dalam keterangannya, Zulfikar menyebut biaya layanan tersebut dikenai PPN sebesar 11 persen. Ia juga menekankan bahwa biaya jasa pembayaran tidak boleh disamakan dengan pemajakan atas seluruh nominal transaksi QRIS atau transfer bank.
Menurut Zulfikar, pelibatan lembaga keuangan dalam pemungutan pajak digital berpotensi menekan kebocoran penerimaan negara atau tax leakage. Platform digital asing yang berada di luar yurisdiksi Indonesia menghadirkan tantangan dalam penegakan kewajiban perpajakan. Dengan memanfaatkan sistem pembayaran domestik, transaksi yang memenuhi ketentuan dapat diidentifikasi dan potensi pajak ditangkap sejak sumber transaksi (capture at source). Langkah ini juga berpeluang memperluas basis pajak dan mendukung peningkatan tax ratio, yakni perbandingan penerimaan pajak terhadap produk domestik bruto (PDB).
Zulfikar menyampaikan pemerintah dan Bank Indonesia perlu mengambil tiga langkah strategis yakni, edukasi menggunakan bahasa sederhana, pemberian insentif kepatuhan, serta perlindungan data publik. Menurutnya, catatan transaksi QRIS semestinya dapat membantu UMKM menyusun pembukuan secara rapi. Data tersebut juga dapat menjadi dasar pemberian insentif, seperti kemudahan akses Kredit Usaha Rakyat (KUR) atau subsidi suku bunga bagi UMKM yang memiliki pencatatan keuangan transparan. “Untuk mengoptimalkan dampak positif QRIS terhadap tax ratio tanpa merusak ekosistem digital yang sedang tumbuh, pemerintah dan Bank Indonesia perlu mengambil tiga langkah strategis,” papar Zulfikar.
Meski demikian, ia mengingatkan risiko chilling effect atau efek gentar akibat kesalahan informasi. Pelaku UMKM bisa khawatir omset harian yang masuk melalui QRIS langsung dipotong pajak. Padahal, pencatatan transaksi digital tidak serta-merta berarti seluruh omset menjadi objek pajak. Zulfikar menyoroti pentingnya pemahaman terhadap ketentuan Penghasilan Tidak Kena Pajak (PTKP) dan fasilitas batas omset Rp 500 juta per tahun bagi Wajib Pajak Orang Pribadi (WP OP) UMKM yang berkaitan dengan PPh Final.
“Kesalahan narasi dapat menimbulkan kecemasan (chilling effect), di mana UMKM khawatir omset harian mereka yang terekam via QRIS akan langsung terpotong pajak secara otomatis tanpa memperhitungkan batas PTKP atau ambang batas omset PPh Final UMKM Rp 500 juta per tahun untuk WPOP,” ujarnya.
Untuk mencegah salah pungut dan pajak berganda, Zulfikar mengusulkan sistem identifikasi terpusat (Single Tax Identifier for Digital Transactions). Setiap transaksi perlu dilengkapi Invoice ID atau kode pemungutan pajak yang unik. Jika PPN sudah dipungut di tingkat platform atau merchant, sistem perbankan dan fintech harus dapat mengenali penanda tersebut (flagging) agar tidak melakukan pemungutan kembali. Ia juga mendorong mekanisme pengembalian dana (simplified refund mechanism) dan penyelesaian keberatan (dispute settlement) yang mudah diakses melalui aplikasi perbankan atau dompet digital.
Transparansi tagihan juga perlu diperkuat melalui rincian transaksi (clear breakdown invoice) yang memisahkan harga barang atau jasa, biaya administrasi, dan PPN. Zulfikar mendorong DJP, Bank Indonesia, dan OJK menyampaikan informasi secara terkoordinasi agar masyarakat memahami objek pajak dengan benar. Disisi lain, modernisasi sistem melalui Core Tax Administration System (CTAS), integrasi NIK-NPWP, dan pertukaran data otomatis (Automatic Exchange of Information/AEOI) perlu diimbangi kesiapan pemrosesan data secara waktu nyata (real-time processing) serta perlindungan data masyarakat.
Lebih jauh, ia menyarankan pemerintah memusatkan pemungutan pada barang dan jasa digital yang memiliki nilai tambah ekonomi riil, seperti layanan berlangganan, software, game, dan iklan digital, bukan lalu lintas pemindahan dana antar rekening. Pemerintah juga perlu mematangkan skema Pajak Penghasilan (PPh) berbasis Significant Economic Presence atau kehadiran ekonomi signifikan bagi entitas digital asing, sekaligus menyelaraskan kebijakan dengan konsensus OECD/G20 melalui Pilar 1 dan Pilar 2. Dengan pengaturan yang tepat, pajak digital diharapkan dapat memperkuat penerimaan negara dan keadilan persaingan usaha tanpa menghambat pertumbuhan ekonomi digital.
Kontibutor: Alvian/Humas
Editor: Muhammad Faisal Dwi Rifqi
- Penulis: Muhammad Faisal Dwi Rifqi